Drawdown máximo
La caída máxima del valor de tu cuenta durante el periodo analizado. Es el indicador más honesto sobre el riesgo real que habría asumido tu estrategia.
Módulo · Backtesting
El backtesting de Cloudqastro responde esa pregunta con datos reales, no con estimaciones optimistas.
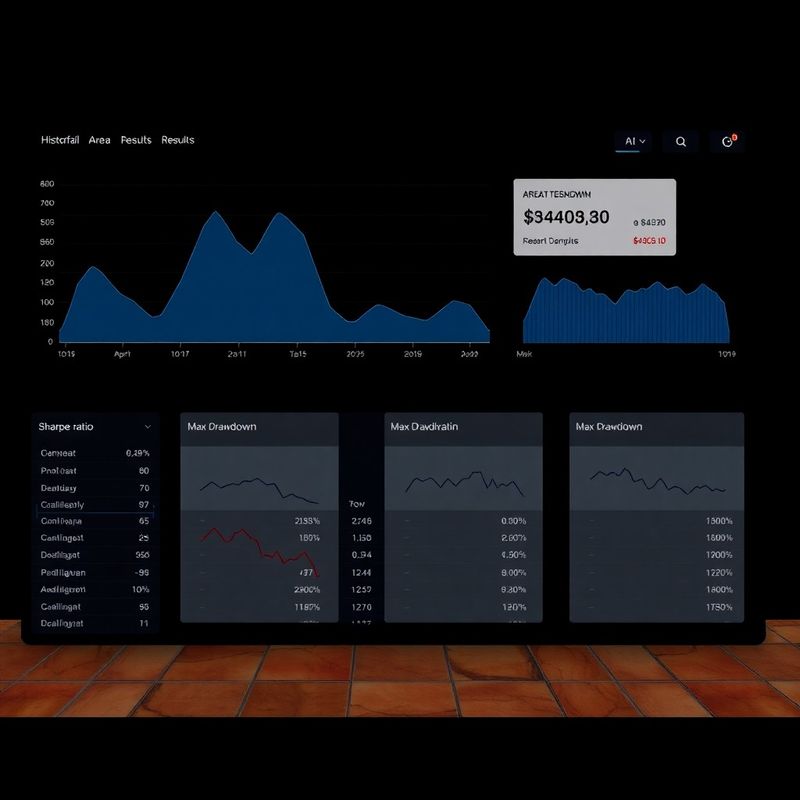
El módulo de backtesting de Cloudqastro ejecuta tu estrategia sobre series históricas de hasta diez años de datos tick-a-tick para los principales pares de divisas, índices y materias primas. El motor aplica los mismos controles de riesgo que usaría en operativa real — slippage estimado, comisiones por operación y restricciones de volumen — para que el resultado sea lo más fiel posible a lo que habrías experimentado en cada periodo. No se trata de optimizar parámetros hasta que los números queden bonitos; se trata de entender cómo se habría comportado tu sistema bajo condiciones adversas reales como el colapso de marzo de 2020, el flash crash de agosto de 2015 o la crisis de liquidez de septiembre de 2022.
Cada ejecución genera un informe descargable en PDF con las siguientes métricas clave.
La caída máxima del valor de tu cuenta durante el periodo analizado. Es el indicador más honesto sobre el riesgo real que habría asumido tu estrategia.
Mide el retorno obtenido por cada unidad de riesgo asumida. Un Sharpe por encima de 1,5 sobre datos históricos es una señal de robustez, no de garantía futura.
Desglosa los resultados por sesión de mercado — asiática, europea y americana — para identificar en qué momentos tu estrategia funciona mejor y cuándo conviene desactivarla.
Histograma de resultados por operación para detectar si tus beneficios dependen de unos pocos outliers o de una ventaja estadística consistente.
Cloudqastro es transparente sobre los límites del análisis histórico. El backtesting mide cómo habría funcionado una estrategia en el pasado; no predice el futuro. Los mercados cambian de régimen, la liquidez varía, y los datos pasados no garantizan resultados futuros. Por eso nuestro módulo incluye un test de sensibilidad que altera ligeramente los parámetros de tu estrategia para mostrar cómo cambian los resultados si el mercado se comporta de forma distinta a lo observado. Una estrategia robusta debe mantener resultados razonables incluso bajo variaciones moderadas; una estrategia sobreajustada colapsa ante el menor cambio.
Accede al módulo de backtesting desde cualquier plan de pago y descarga tu primer informe en menos de diez minutos.
Ver planes